 DuitTracker
Aplikasi Keuangan Pribadi: Cara Memilih yang Benar-Benar Kepakai (Menurut Studi)
Ringkasan: Aplikasi keuangan pribadi membantu kalau satu hal terpenuhi: kamu benar-benar membukanya. Dua studi akademik menunjukkan bahwa akses mudah ke informasi keuangan bisa menurunkan pengeluaran impulsif dan mengurangi kesalahan seperti saldo kurang saat bayar. Jadi pilih aplikasi yang paling kecil hambatannya buat kamu catat setiap hari, bukan yang fiturnya paling banyak.
Kenapa banyak orang unduh aplikasi keuangan lalu berhenti pakai?
Pola yang umum: semangat di hari pertama, catat semua transaksi seminggu, lalu lupa. Penyebabnya jarang soal kurang disiplin. Biasanya mencatatnya terlalu ribet: harus buka aplikasi, pilih kategori, isi nominal, pilih dompet, dan itu diulang belasan kali sehari.
Jadi pertanyaan yang tepat bukan "aplikasi mana yang paling lengkap?", tapi "aplikasi mana yang paling kecil usahanya buat aku catat?"
Apa kata penelitian soal memantau keuangan lewat aplikasi?
Ada dua studi peer-reviewed yang relevan. Keduanya meneliti pengguna sebuah layanan agregasi akun keuangan (layanan yang menarik data transaksi dari rekening pengguna) ketika layanan itu merilis aplikasi seluler.
Studi 1: pengeluaran tidak wajib menurun. Yaron Levi dan Shlomo Benartzi meneliti pengguna yang awalnya memakai layanan lewat komputer selama beberapa bulan, lalu memasang aplikasi seluler. Setelah memasang aplikasi, pengeluaran diskresioner mereka menurun. Penurunannya lebih besar di jam malam dan pada orang dengan pengendalian diri yang lebih rendah. Penulisnya menafsirkan ini sebagai efek memantau diri sendiri: makin mudah melihat kondisi uang, makin sadar saat belanja. (Journal of Finance, 2026)
Studi 2: biaya kena denda saldo kurang menurun. Bruce Carlin, Arna Olafsson, dan Michaela Pagel meneliti hal serupa: setelah aplikasi dirilis, pengguna lebih jarang terkena biaya karena saldo tidak cukup (non-sufficient funds fee). Penjelasan utamanya: pengguna menghindari kesalahan karena informasi lebih mudah diakses. (Review of Finance, 2022)
Catatan jujur soal batas studinya:
- Kedua studi memakai layanan yang menarik data otomatis dari rekening, bukan pencatatan manual. Hasilnya tidak otomatis berlaku sama untuk semua aplikasi pencatat.
- Studinya bukan di Indonesia, dan kebiasaan keuangan tiap negara berbeda.
- Yang terbukti adalah korelasi yang diteliti dengan desain kausal untuk akses informasi yang mudah, bukan jaminan bahwa memasang aplikasi pasti membuat kamu hemat.
Pelajaran praktisnya tetap masuk akal: semakin mudah kamu melihat dan mencatat uangmu, semakin kecil peluang uang bocor tanpa terasa.
Fitur apa yang perlu dicek sebelum memilih aplikasi keuangan pribadi?
Gunakan checklist ini. Urutannya dari yang paling menentukan kamu bakal bertahan atau tidak:
- Seberapa cepat mencatat satu transaksi. Idealnya kurang dari 10 detik. Cek apakah bisa mencatat lewat ketikan bebas ("makan siang 35rb"), foto struk, atau suara, bukan hanya formulir panjang.
- Bisa menampung semua dompetmu. Uang kita tersebar: tunai, rekening bank, e-wallet. Kalau aplikasi hanya mendukung satu, gambaran uangmu tidak utuh.
- Anggaran yang cocok dengan siklus gajianmu. Kalau kamu gajian tanggal 25, anggaran "per tanggal 1" bikin angkanya meleset. Cari yang bisa disesuaikan dengan periode gajian.
- Notifikasi atau pengingat. Aplikasi yang diam saja gampang terlupa.
- Bisa dibuka di tempat yang sudah kamu pakai tiap hari. Aplikasi yang harus diunduh dan dibuka terpisah lebih gampang ditinggal dibanding yang ada di tempat kamu sudah sering buka (misalnya chat atau layar utama ponsel).
- Privasi dan keamanan data. Baca kebijakan privasinya: data apa yang dikumpulkan, apakah perlu mengaitkan rekening bank, dan bagaimana cara hapus data.
- Model biayanya jelas. Cek apakah gratis, langganan, atau bayar sekali, dan fitur apa saja yang terkunci, sebelum kamu terlanjur mengisi data berbulan-bulan.
Gratis atau berbayar: mana yang lebih baik?
Tidak ada jawaban tunggal. Aplikasi gratis cukup kalau kebutuhanmu sederhana (catat pemasukan dan pengeluaran dasar). Pertimbangkan yang berbayar kalau kamu butuh multi dompet, anggaran per periode, pelacakan utang atau cicilan, atau input yang lebih cepat. Yang penting, hitung dulu apa yang sebenarnya kamu pakai, jangan tergiur fitur yang tidak akan dibuka.
Contoh: bagaimana pencatatan mengubah keputusan sehari-hari?
Ilustrasi hipotetis, bukan data pengguna nyata.
Rani, karyawan dengan gaji Rp6.000.000 yang gajian tanggal 25, merasa uangnya selalu habis sebelum tanggal 15. Selama satu periode gajian ia mencatat semua pengeluaran. Hasilnya:
| Pos | Perkiraan Rani | Hasil catatan |
|---|---|---|
| Makan dan kopi di luar | Rp800.000 | Rp1.450.000 |
| Transportasi online | Rp400.000 | Rp650.000 |
| Langganan digital | Rp100.000 | Rp240.000 |
Selisihnya bukan karena ia boros besar-besaran, melainkan puluhan pengeluaran kecil yang tidak terasa. Setelah melihat angkanya, ia menetapkan batas mingguan untuk makan di luar. Ini sejalan dengan temuan Levi dan Benartzi: begitu informasi mudah dilihat, keputusan belanja ikut berubah.
Di mana duittracker masuk?
Kalau kamu ingin mencoba pendekatan "catat dengan usaha sekecil mungkin", duittracker.id dibuat untuk itu. Kamu bisa mencatat dengan mengetik ("makan siang 35rb"), memfoto struk, atau bicara, lalu AI mengurai kategori, jumlah, dan dompetnya. Tersedia sebagai web yang bisa dipasang ke layar utama ponsel (PWA). Ada juga multi dompet serta anggaran bulanan yang mengikuti periode gajianmu.
Apa pun aplikasi yang kamu pilih, pakai checklist di atas. Yang terbaik adalah yang kamu buka besok, lusa, dan bulan depan.
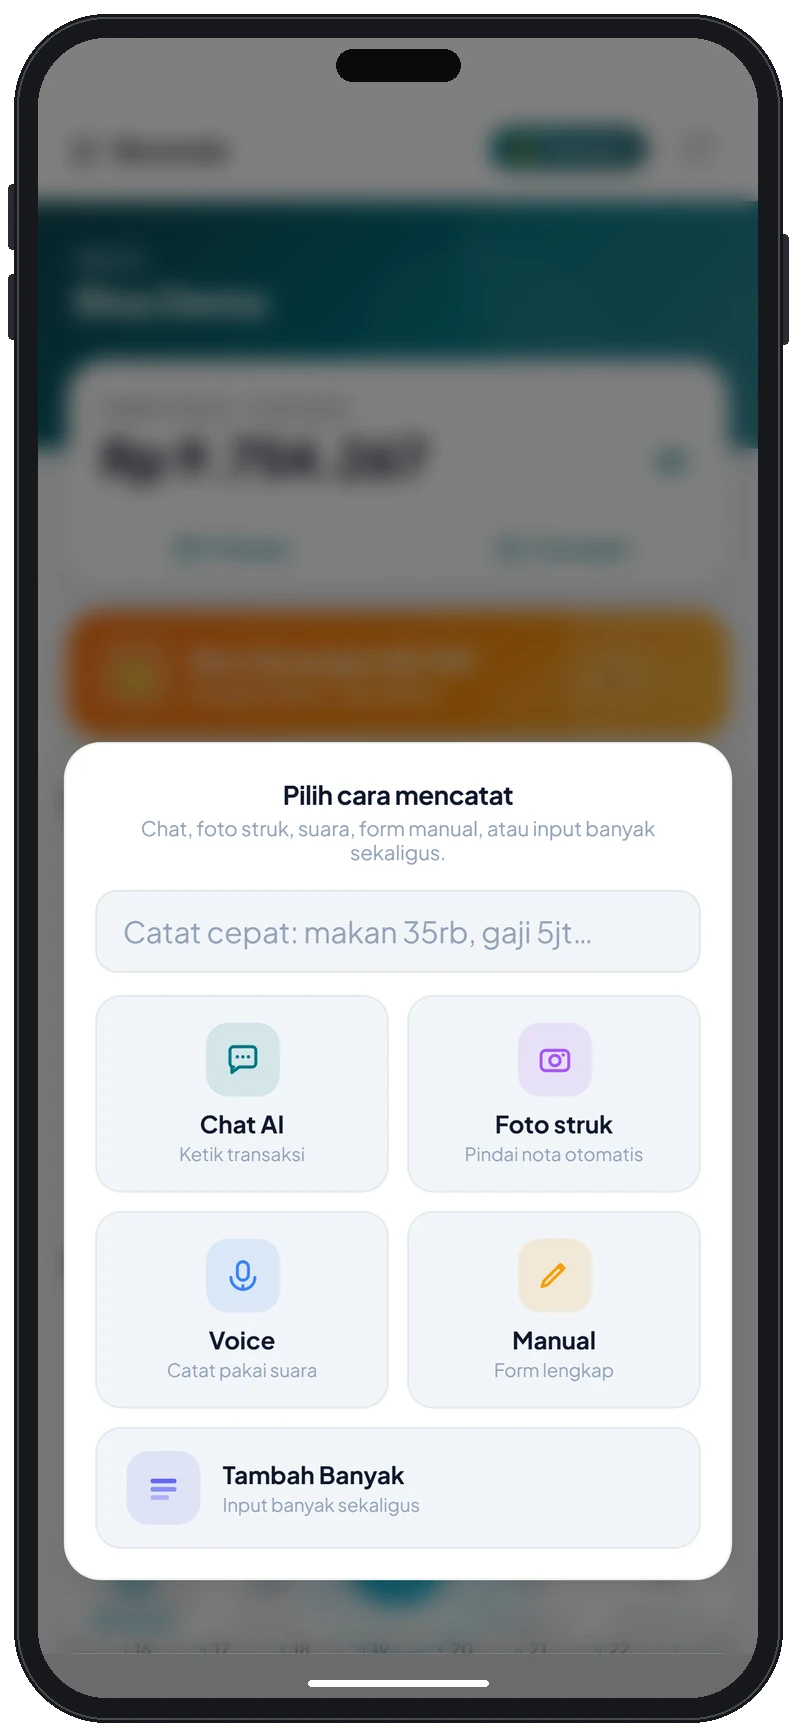 Pilihan cara mencatat: ketik, foto struk, suara, atau form manual.
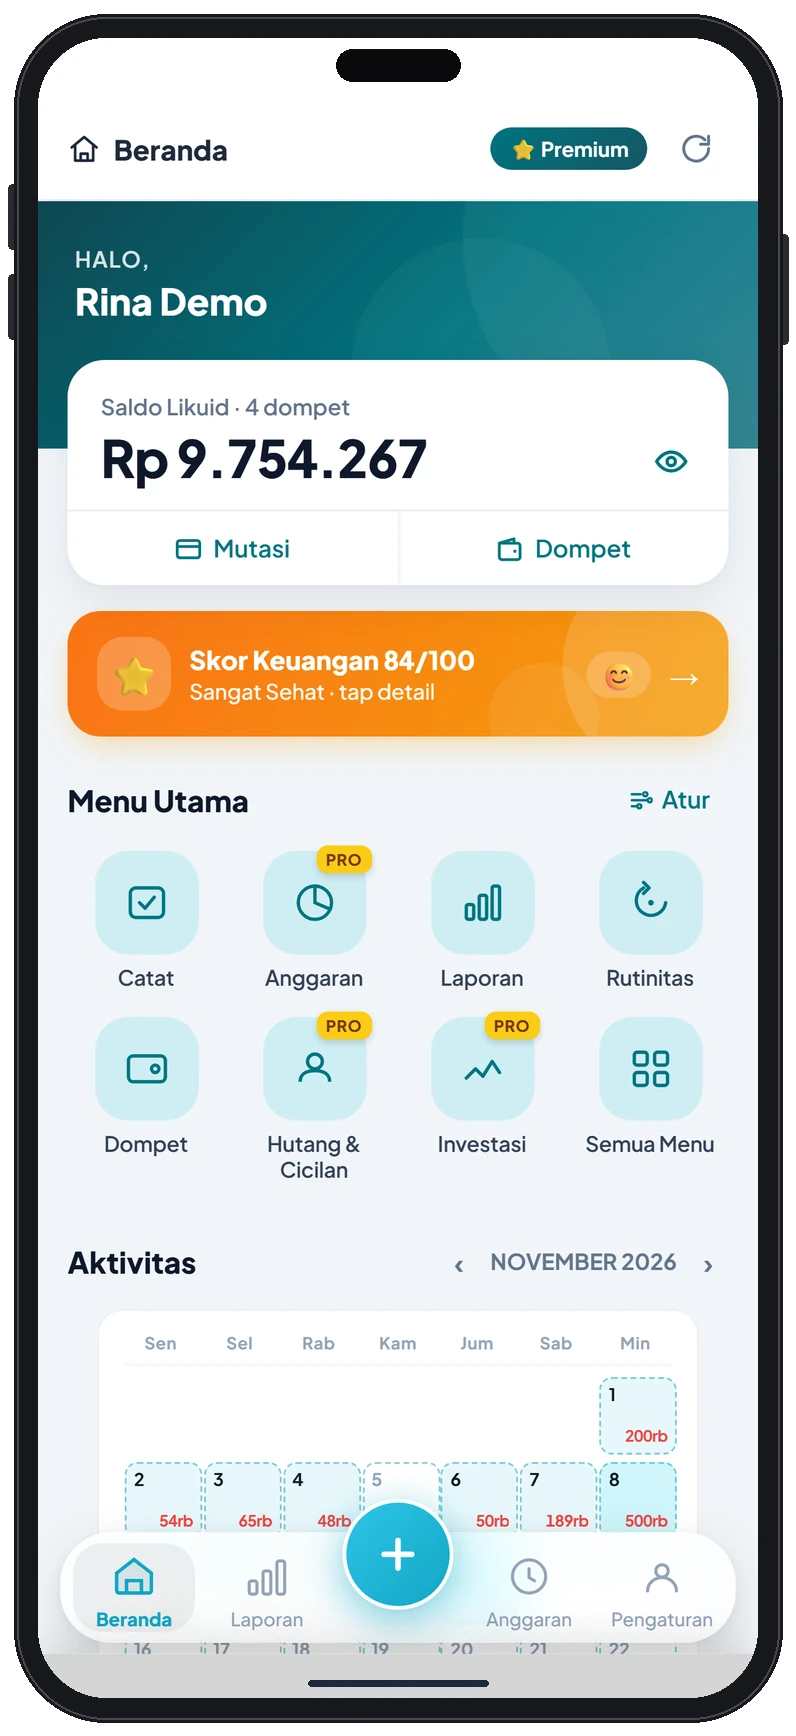 Beranda duittracker. Contoh tampilan di ponsel dengan data fiktif.
Pertanyaan Umum
Apa aplikasi keuangan pribadi terbaik?
Tidak ada yang terbaik untuk semua orang. Yang terbaik adalah yang paling sering kamu pakai. Pakai checklist di atas dan coba 2–4 minggu sebelum memutuskan.
Apakah aplikasi keuangan pribadi aman?
Tergantung aplikasinya. Cek kebijakan privasi, data apa yang diminta, dan hindari membagikan kata sandi atau PIN rekening ke aplikasi mana pun.
Perlu menghubungkan rekening bank ke aplikasi?
Tidak selalu. Banyak aplikasi cukup dengan pencatatan manual atau input cepat. Hubungkan rekening hanya kalau kamu paham data apa yang dibagikan.
Berapa lama sampai terlihat manfaatnya?
Satu periode gajian penuh biasanya cukup untuk melihat pola pengeluaran. Setelah itu baru bisa menyusun anggaran yang realistis.
Apakah mencatat keuangan pasti membuat hemat?
Tidak ada jaminan. Penelitian menunjukkan akses informasi yang mudah berkaitan dengan keputusan belanja yang lebih sadar, tetapi hasil tiap orang berbeda.
Artikel ini edukasi umum, bukan nasihat keuangan personal.
Sumber
- Levi, Y. dan Benartzi, S. "Mind the App: Mobile Access to Financial Information and Consumer Behavior." The Journal of Finance, 30 September 2026. https://doi.org/10.1111/jofi.70087
- Carlin, B., Olafsson, A., dan Pagel, M. "Mobile Apps and Financial Decision Making." Review of Finance, 29 Juni 2022. https://doi.org/10.1093/rof/rfac040